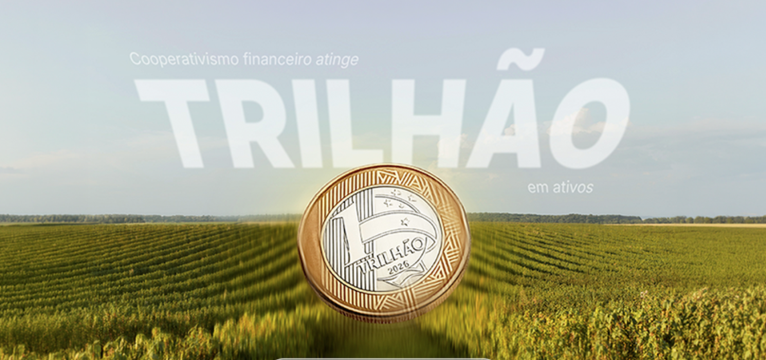
Em abril, durante o Seminário BC–OCB | SNCC em Transformação, o cooperativismo de crédito brasileiro confirmou um marco que poucas estruturas do sistema financeiro nacional conseguiram alcançar: R$ 1 trilhão em ativos.
Não é apenas um número expressivo. É uma mudança de patamar. Ao longo das últimas décadas, as cooperativas de crédito expandiram sua presença para centenas de municípios brasileiros — muitos deles sem qualquer outra instituição financeira. O que começou como um modelo alternativo de acesso ao crédito se consolidou como parte estrutural do Sistema Financeiro Nacional, com impacto direto sobre inclusão financeira, concorrência e desenvolvimento regional.
Chegar a R$ 1 trilhão em ativos é a consequência natural dessa trajetória. Mas é também o início de uma fase mais exigente.
O Banco Central foi claro no seminário: crescimento dessa magnitude não é mais neutro do ponto de vista prudencial. Maior porte exige governança robusta, gestão de risco estruturada e capital proporcional às atividades exercidas. Três pilares passam a ser centrais para a sustentabilidade do sistema — capital tratado como instrumento de gestão, governança como base para decisões estratégicas, e segurança cibernética como tema de alta administração.
O desafio do setor deixa de ser apenas crescer. Passa a ser sustentar esse crescimento com responsabilidade sistêmica, preservando o patrimônio coletivo dos cooperados e a estabilidade do sistema como um todo.
E o próprio seminário sinalizou que o cooperativismo está preparado para esse novo momento — combinando solidez financeira, compromisso social e capacidade de adaptação a um ambiente regulatório cada vez mais exigente.
Nos últimos anos, as cooperativas de crédito vêm ocupando um espaço cada vez mais relevante no sistema financeiro brasileiro — de forma silenciosa, mas consistente.
Parte desse crescimento se explica por um fator que vai além dos produtos oferecidos ou das taxas praticadas. Ele está na arquitetura do modelo em si: em como o valor é gerado, e principalmente, para onde ele vai.
Diferente das instituições tradicionais, as cooperativas não distribuem resultado para acionistas externos. O excedente retorna ao próprio ecossistema — para os cooperados que fazem o sistema funcionar. Isso cria uma lógica de precificação diferente, um relacionamento de prazo mais longo e, no centro de tudo, um objetivo de negócio orientado ao crédito como ferramenta, não como fim.
E os dados confirmam isso.
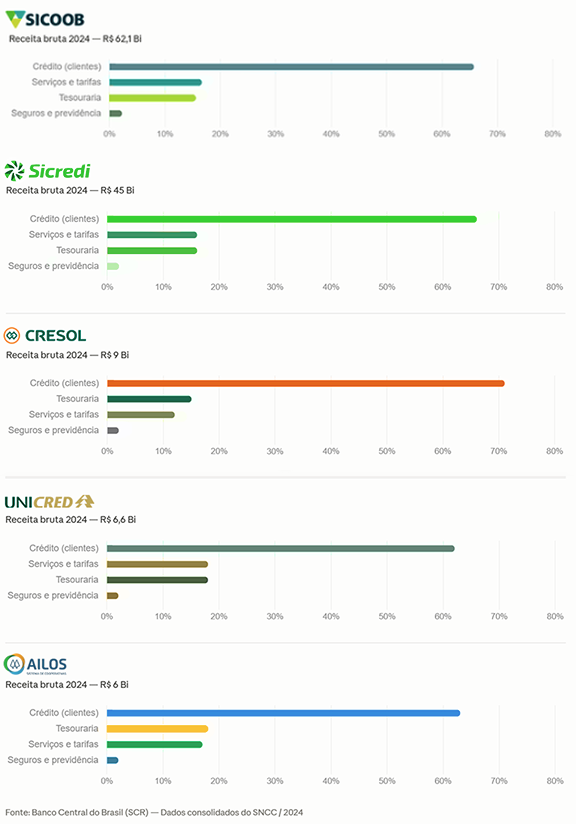
Analisamos a composição de receita das 5 principais confederações cooperativistas do Brasil em 2024 — Sicoob, Sicredi, Cresol, Unicred e Ailos. Em todas elas, o padrão se repete com consistência notável.
Composição da receita bruta em 2024. Fonte: Banco Central do Brasil (SCR) — Dados consolidados do SNCC / 2024.
Entre 62% e 71% da receita de cada sistema vem de crédito a clientes. Tarifas e serviços — fonte relevante de receita nos bancos tradicionais — respondem por no máximo 18% em qualquer um dos sistemas analisados.
Esse dado revela que o modelo cooperativista está estruturalmente orientado a fazer o crédito funcionar bem, não a compensar margens através de cobranças acessórias. A receita cresce quando o crédito cresce — e o crédito cresce quando o cooperado prospera.
É uma interdependência que muda a forma como o sistema se comporta ao longo do tempo.
O que isso significa para quem opera no mercado de crédito?
Significa que as cooperativas constroem carteiras com uma lógica própria. A relação com o tomador tende a ser mais duradoura, o apetite por risco é calibrado de forma diferente e a inadimplência é tratada como problema sistêmico — não apenas como métrica individual.
Compreender o comportamento de cada modelo financeiro é o que nos permite atuar com precisão onde outros enxergam apenas complexidade.
O Plano Safra 2025/2026 confirmou o que os dados do mercado já sinalizavam: o financiamento do agronegócio brasileiro está em plena transformação.
Segundo o Boletim de Crédito Rural do MAPA, com base no SICOR/Banco Central, entre julho de 2025 e fevereiro de 2026 foram contratados R$ 354,4 bilhões em crédito rural empresarial — crescimento de 7% sobre a safra anterior.
Total contratadoR$ 354,4 bi+7% vs safra 2024/25
Total concedidoR$ 342,9 bi+4% vs safra 2024/25
Recursos equalizáveisR$ 44,1 bi39% de R$ 113,4 bi executados
Custeio equalizado — execução da cota (%)
Ranking por percentual da cota programada já executada · jul/2025–fev/2026
Cresol100% meta atingida
Banco do Brasil63% R$ 10,9 bi
Sicoob57% R$ 5,4 bi
Sicredi30% R$ 4,9 bi
Custeio equalizado — valor concedido (R$)
Ranking por volume liberado aos produtores · jul/2025–fev/2026
Banco do BrasilR$ 10,9 bi 63% exec.
SicoobR$ 5,4 bi 57% exec.
SicrediR$ 4,9 bi 30% exec.
CresolR$ 1,3 bi 100% exec.
Fonte: Boletim de Crédito Rural — MAPA/SICOR/BCB · Total custeio equalizado: R$ 27,7 bi concedidos de R$ 63,0 bi programados · Dados até fev/2026
Mas o número que realmente chama atenção não está no total. Está na composição.
A Cédula de Produto Rural (CPR) cresceu 39% e já representa 47% de todo o crédito concedido no período. Isso não é um ajuste pontual — é uma migração estrutural do setor para instrumentos privados de captação, com menor dependência de recursos subsidiados.
No segmento equalizado, o Banco do Brasil segue líder, mas o sistema cooperativo avança com consistência: Sicoob (R$ 5,4 bi) e Sicredi (R$ 4,9 bi) consolidam posição relevante no custeio, com execuções de 57% e 30% de suas cotas, respectivamente.
Esse movimento reposiciona o cooperativismo de crédito como agente estrutural do financiamento rural — não mais como complementar. Para o mercado financeiro, isso significa novos fluxos de originação, maior capilaridade regional e uma base crescente de operações que diversificam o perfil de risco do setor.
Acompanhar essa dinâmica com profundidade — entendendo quem concede, em qual modalidade e com qual fonte de recursos — é essencial para qualquer análise séria sobre o presente e o futuro do crédito rural no Brasil.
Entender quem está concedendo, em qual modalidade e com qual fonte de recursos já é metade do caminho. A outra metade é transformar esse movimento em oportunidade real para o seu balanço.
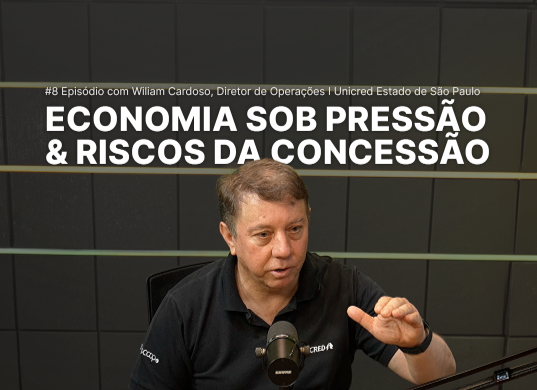
Chegou o 8º episódio do PodCompass, uma análise indispensável para quem atua no cenário financeiro atual! Sob o título “Economia sob pressão e riscos da concessão”, este episódio mergulha nas complexidades que moldam o mercado de crédito.
Tivemos a honra de receber William Cardoso, Diretor de Operações da Unicred Estado de São Paulo, que compartilha sua vasta experiência e visão estratégica. William aborda desde os desafios da economia atual e os riscos inerentes à concessão de crédito, até a integração da Resolução 4.966 na rotina das cooperativas e a crucial adaptação à Resolução Conjunta 14.
Este é um convite para aprofundar seu conhecimento e obter insights práticos diretamente de um especialista. Não perca esta conversa essencial para o futuro do cooperativismo de crédito. Assista agora e invista no seu conhecimento!
O crédito rural segue sendo um dos pilares da economia brasileira — e os números mais recentes do Plano Safra 2025/2026 ajudam a entender quem está, de fato, liderando as liberações e como cada instituição está executando suas linhas equalizadas de Investimento e Custeio.
Até fevereiro de 2026, o ciclo já movimentou R$ 354,4 bilhões, segundo dados oficiais do Ministério da Agricultura. Dentro desse volume, algumas instituições se consolidam como protagonistas na execução dos recursos equalizados.
A seguir, apresentamos um panorama claro e atualizado sobre o desempenho das instituições que mais liberaram crédito rural no ciclo:
📌 Investimento Rural
33% dos recursos equalizados já executados. Linhas focadas em modernização, máquinas, tecnologia e expansão produtiva.
Investimento Rural — volume liberado e % do limite executado
Banco do BrasilR$ 6,3 bilhões
Liderança pelo volume total liberado, mantendo protagonismo histórico no crédito rural.35% executado
BNDESR$ 5,5 bilhões
Forte atuação em linhas como Finame e investimento estruturado.31% executado
SicrediR$ 2,0 bilhões
Quase metade do limite já utilizado, com agilidade acima da média setorial.49% executado
CaixaR$ 782 milhões
Execução moderada, com foco crescente no mercado agro.27% executado
SicoobR$ 725 milhões
Destaque pela eficiência: metade do limite já executado.50% executado
📌 Custeio Rural
47% dos recursos equalizados executados. Financiamento direto do ciclo produtivo: insumos, plantio e despesas operacionais.
Custeio Rural — volume liberado e % do limite executado
Banco do BrasilR$ 10,9 bilhões
Liderança absoluta em custeio.63% executado
SicoobR$ 5,4 bilhões
Segundo maior player do país nesta modalidade.57% executado
SicrediR$ 4,9 bilhões
Volume expressivo e participação regional dominante.30% executado
CresolR$ 2,90 bilhões
A única instituição que já executou 100% do limite de custeio equalizado.100% executado
CaixaR$ 1,3 bilhão
Execução acima da média, com desempenho consistente.66% executado
Os dados do Plano Safra 2025/2026 deixam claro que o crédito rural no Brasil é um sistema competitivo e segmentado. O Banco do Brasil mantém a liderança em volume, enquanto cooperativas como Sicoob, Sicredi e Cresol reforçam sua importância pela agilidade na execução e pela capilaridade regional. Já BNDES e Caixa consolidam papéis complementares, especialmente em investimento.
O avanço da execução — em custeio e investimento — mostra um setor que segue robusto, mas mais seletivo, refletindo um ciclo marcado por juros em transição, pressão por produtividade e maior racionalização nas decisões de crédito. Observar quem executa mais, mais rápido e com mais eficiência permite entender para onde o crédito realmente está fluindo e quais instituições estão ganhando protagonismo no campo.
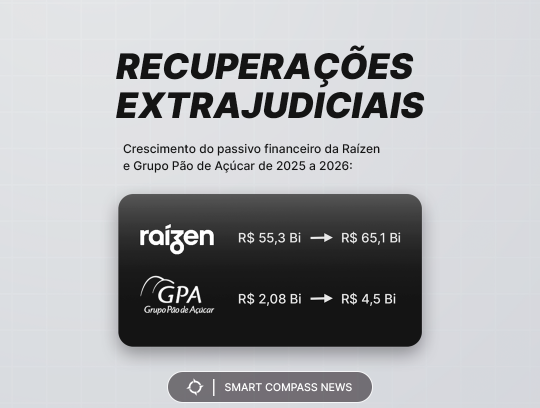
Os recentes anúncios de recuperação extrajudicial da Raízen (R$ 65 bilhões) e do Grupo Pão de Açúcar (R$ 4,5 bilhões) chamaram a atenção do mercado — e reforçam um ponto crucial do ambiente corporativo brasileiro em 2026: o ciclo prolongado de juros elevados e a pressão sobre margens continuam estressando estruturas de capital já fragilizadas.
Crescimento do passivo financeiro da Raízen e do Grupo Pão de Açúcar de 2025 a 2026
Empresa
2025
2026
Variação
Raízen
R$ 55,3 bi
R$ 65,1 bi
+17,7%
Grupo Pão de Açúcar
R$ 2,08 bi
R$ 4,5 bi
+116,3%
A Raízen enfrentou a crescente incompatibilidade entre geração de caixa e um passivo financeiro robusto, majoritariamente composto por dívidas quirografárias.
Além disso, vencimentos relevantes — como o CRI de R$ 1 bilhão previsto para esta semana — aceleraram a necessidade de um processo estruturado para preservar a operação e viabilizar medidas como capitalização, conversão de dívida em equity e reorganizações societárias.
O Grupo Pão de Açúcar vem acumulando prejuízos desde 2022, acompanhado de um perfil de dívida fortemente concentrado em 2026.
Mesmo após ajustes operacionais e negociações com credores, o descasamento entre fluxo de caixa e obrigações financeiras tornou a recuperação extrajudicial o caminho inevitável.
Embora diferentes em escala e natureza, os dois casos ilustram a mesma mensagem: reestruturar passivos de forma transparente e preventiva é parte essencial da disciplina financeira em ciclos de estresse prolongado.
Em momentos como esse, a capacidade de diagnosticar, precificar e realocar risco deixa de ser apenas um diferencial — torna-se condição para manter a estabilidade e preparar o sistema financeiro para o próximo ciclo.
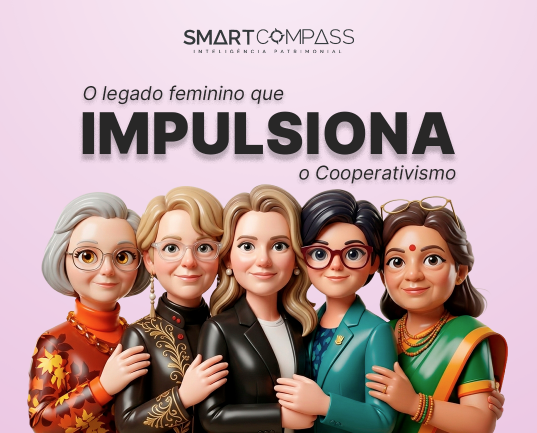
Ontem, dia 8 de março, celebramos o Dia Internacional da Mulher — uma data para reconhecer a força, a visão e o legado de mulheres que deixaram a sua marca no cooperativismo ao redor do mundo.
O cooperativismo nasceu da união, mas ganhou estrutura, propósito e alcance graças a lideranças femininas que romperam barreiras, criaram novos caminhos e transformaram realidades inteiras.
🌿 Hoje, relembramos seis mulheres extraordinárias cujas trajetórias ajudaram a moldar a forma como cooperamos, lideramos e construímos um futuro mais inclusivo:
Pauline Green — Reino Unido
Primeira mulher a comandar a International Co-operative Alliance (ICA).
Modernizou o movimento global e ampliou a presença feminina na liderança cooperativa.
Ann Hoyt — Estados Unidos
Referência mundial em estudos sobre cooperativismo.
Suas pesquisas influenciaram políticas, estratégias e modelos de gestão em diversos países.
Elinor Ostrom — Estados Unidos
Primeira mulher a receber o Nobel de Economia.
Revolucionou o entendimento sobre gestão coletiva e bens comuns — pilares essenciais para o cooperativismo contemporâneo.
Nandini Azad — Índia
Presidente do International Co-operative Women’s Committee.
Figura central no empoderamento feminino por meio de cooperativas de microcrédito e inclusão econômica.
Tânia Regina Zanella — Brasil
Superintendente da OCB e uma das principais lideranças femininas do cooperativismo brasileiro.
Reconhecida por impulsionar a modernização da gestão cooperativa e na ampliação do protagonismo feminino.
Essas mulheres representam apenas uma parte do enorme contingente de lideranças — muitas vezes anônimas — que fazem o cooperativismo prosperar dia após dia.
São elas que constroem comunidades fortes, redes de apoio reais e um movimento que transforma vidas.
Mesmo após o 8 de março, seguimos celebrando todas as mulheres que cooperam, lideram, inovam e impulsionam o futuro.
Que possamos aprender com suas histórias — e seguir avançando lado a lado.
Quando o mercado avalia risco de crédito, a carteira de Pessoa Jurídica é onde residem os maiores volumes e, consequentemente, as maiores alavancagens. Nossa equipe isolou os dados de crédito PJ das principais confederações do país.
A forma como cada instituição financia o setor produtivo revela perfis de risco fundamentalmente diferentes, cada um com seus próprios méritos. A leitura analítica dos balanços aponta para o seguinte cenário:
Começando pelo Sicoob, a leitura da carteira PJ revela uma arquitetura de crédito com altíssima exposição, marcada por uma concentração extrema em linhas de capital de giro.
SicoobDistribuição da carteira de Pessoa Jurídica
Capital de Giro≈67%
Investimento≈15%
Outros11%
Rural e Agroindustrial≈7%
Essa dependência de operações de curto prazo eleva a sensibilidade do balanço a momentos de estresse econômico, exigindo uma gestão de liquidez milimétrica caso o mercado freie. No entanto, é exatamente essa estrutura que consolida o Sicoob como um motor formidável para a economia real.
O modelo evidencia um posicionamento muito claro e bem-sucedido: atuar na linha de frente para dar suporte às necessidades operacionais das PMEs. O crédito ali cumpre o papel vital, garantindo fluxo de caixa, estoque e capital de trabalho recorrente, o que maximiza a rentabilidade de forma expressiva em cenários de expansão.
Passando para o Sicredi, a leitura da carteira PJ revela um modelo que abre mão do giro rápido e do volume imediato em troca de operações mais estruturadas. A análise indica uma divisão muito mais equilibrada, onde o capital de giro divide espaço com uma participação relevante de crédito para investimento e financiamento produtivo.
SicrediDistribuição da carteira de Pessoa Jurídica
Capital de Giro≈57%
Outros créditos≈16%
Outros≈15%
Investimento≈12%
Essa alocação em prazos mais longos naturalmente imobiliza o capital por períodos maiores, exigindo um funding robusto e uma paciência ímpar no mercado.
No entanto, é exatamente essa arquitetura que demonstra a maturidade notável do Sicredi no relacionamento corporativo. O desenho do portfólio prova que o crédito ali não atua apenas como um suporte operacional, mas como uma verdadeira alavanca de expansão para os cooperados. Uma estratégia brilhante de crescimento com diversificação, desenhada para apoiar a liquidez sem perder o foco no desenvolvimento de longo prazo, o que lhes garante uma resiliência superior em qualquer ciclo econômico.
Por fim, ao observarmos a Cresol, a leitura da carteira PJ revela uma tese de especialização setorial. Com uma presença massiva de financiamentos e operações vinculadas diretamente à atividade rural.
CresolDistribuição da carteira de Pessoa Jurídica
Capital de Giro≈42%
Outros≈27%
Financiamento≈18%
Capital de Giro Rotativo13%
Essa alta concentração atrela o sucesso das operações corporativas diretamente a variáveis externas e muitas vezes incontroláveis, como o clima, o preço das commodities e a performance econômica de uma única região.
No entanto, é exatamente essa fidelidade inegociável às suas origens que consolida a Cresol como um autêntico agente de desenvolvimento local. O perfil produtivo reflete uma ligação profunda e bem-sucedida com as cadeias regionais e o agronegócio. Ali, o crédito não é apenas um produto financeiro transacional; ele está diretamente conectado à geração de produção e renda.
Cada sistema construiu uma estratégia própria, demonstrando uma capacidade ímpar de adaptar o crédito à realidade econômica dos seus cooperados. É justamente essa proximidade com a economia real que explica a força e a expansão do setor.
Porém, essa mesma observação levanta uma reflexão que ultrapassa a mesa de crédito e chega a toda a diretoria: toda escolha de alocação gera um nível de concentração.
Até que ponto o balanço da sua instituição está otimizado para o próximo ciclo econômico?
Quando os números exigem uma recalibragem rápida para diluir riscos ou aliviar a pressão, desmobilizar ativos pode ser uma saída. A Smart Compass atua na aquisição de carteiras de crédito, injetando liquidez imediata para reequilibrar seu balanço em um único movimento.
Quando o mercado avalia risco de crédito, a atenção costuma se voltar para as grandes operações empresariais. No entanto, a base de Pessoa Física frequentemente oferece a leitura mais precisa sobre a resiliência de uma instituição.
Nossa equipe isolou os dados de crédito PF das principais confederações do país. A forma como cada instituição aloca seus recursos na base revela perfis de risco fundamentalmente diferentes, cada um com seus próprios méritos.
A leitura analítica dos balanços aponta para o seguinte cenário:
É notável a solidez que o Sicredi construiu em sua base. A análise indica uma estratégia muito bem-sucedida de pulverização. A carteira de Pessoa Física apresenta uma concentração estrutural no setor rural e agroindustrial, mantendo uma exposição consideravelmente baixa a linhas de crédito sem garantia, como o rotativo e o cartão de crédito.
SicrediDistribuição da carteira de Pessoa Física
Rural e Agroindústria≈38%
Outros≈25%
Crédito Livre≈21%
Empréstimo sem consignação≈16%
Esse desenho de portfólio sugere uma correlação maior com a economia real e uma admirável blindagem contra choques abruptos de inadimplência no consumo das famílias.
O Sicoob, por sua vez, tem o mérito de possuir uma capilaridade impressionante e um forte apetite para o fomento ao crédito. Sua arquitetura de portfólio é distinta: embora mantenha uma presença rural robusta, o balanço indica uma alocação expressiva em empréstimos sem consignação.
SicoobDistribuição da carteira de Pessoa Física
Rural e Agroindústria≈45%
Empréstimo sem consignação≈36%
Outros≈14%
É uma estratégia que gera volume e inclusão formidáveis, mas que, historicamente, apresenta maior elasticidade em ciclos de aperto monetário ou inflação, o que geralmente exige um monitoramento mais rigoroso das provisões.
Já a Cresol merece destaque pela sua fidelidade às origens e compreensão profunda do seu cooperado. O perfil reflete uma tese de especialização setorial muito bem executada. A carteira PF é majoritariamente direcionada ao agronegócio e ao produtor familiar, com exposição praticamente nula a linhas de consumo tradicionais.
CresolDistribuição da carteira de Pessoa Física
Rural e Agroindústria≈57%
Outros≈22%
Empréstimo sem consignação≈21%
É um modelo que oferece alta previsibilidade e lealdade durante ciclos de alta do setor, atrelando o desempenho do balanço diretamente ao sucesso do produtor, influenciado por variáveis como clima e preço de commodities.
A observação desses três modelos de sucesso levanta uma reflexão estratégica que ultrapassa a mesa de crédito e chega a toda a diretoria: até que ponto o balanço da sua instituição está otimizado para o próximo ciclo econômico?
Quando os números internos exigem uma recalibragem de rota, a saída mais inteligente e rápida para proteger o caixa não é travar novas operações, mas sim desmobilizar ativos. A Smart Compass atua na aquisição de carteiras de crédito, apoiando o equilíbrio do seu balanço em um único movimento.
A recuperação judicial do Grupo Fictor, oficializada no início de 2026, representa um ponto de atenção importante na dinâmica atual do mercado financeiro. O caso ocorre em um ambiente que já vinha passando por ajustes desde a liquidação do Banco Master, no final de 2025, evento que redefiniu parâmetros de risco, governança e liquidez no sistema. A partir desse marco, instituições passaram a exigir maior rigor documental, comprovação efetiva de lastro e práticas operacionais mais sólidas, reduzindo significativamente o espaço para modelos frágeis e dependentes de capital de giro contínuo.
É nesse contexto que o Grupo Fictor surge como um indicativo relevante das transformações em curso. Com aproximadamente R$ 1,2 bilhão em dívidas e milhares de credores afetados, a empresa perdeu sustentação financeira após a retração de repasses e o aumento da pressão regulatória. A situação se agravou com a revelação de um acordo envolvendo um suposto aporte de R$ 800 milhões provenientes de investidores. Segundo documentos anexados ao processo, parte desses recursos não circulou conforme previsto, contribuindo para o desequilíbrio operacional que resultou na necessidade de intervenção judicial.
A partir do fim do Master, o mercado deixou de operar com a lógica anterior de liquidez abundante e passou a exigir robustez, previsibilidade e governança clara. Para empresas que atuavam de forma intensiva em antecipação de recebíveis e intermediação comercial, a ausência desses pilares se tornou um impeditivo para continuidade, como demonstra o caso da Fictor.
Por outro lado, instituições com controles bem estabelecidos, visão prudencial e foco em sustentabilidade de longo prazo fortaleceram sua posição. Nesse ciclo, o sistema cooperativista se consolidou como um dos modelos mais resilientes do país, sustentado por governança estruturada, proximidade com o associado e decisões orientadas por responsabilidade econômica. Em um mercado mais seletivo, essa combinação se mostrou essencial para manter estabilidade e confiança.
Dentro desse cenário de reconfiguração, soluções como a venda de carteiras de crédito, a aquisição de ativos estressados e a gestão técnica de recuperações tornaram-se instrumentos estratégicos para reequilibrar balanços e liberar liquidez. A Smart Compass atua diretamente nesse movimento por meio da aquisição dessas carteiras e, como proprietária dos créditos adquiridos, conduz sua própria metodologia interna de recuperação, preservando valor e fortalecendo o balanço das instituições que optam por alienar seus ativos.
O caso reforça a importância de modelos financeiros sólidos e transparentes para sustentar o crescimento do setor em um ciclo que exige cada vez mais prudência e inteligência operacional.