Olá,
Nos últimos anos, as cooperativas de crédito vêm ocupando um espaço cada vez mais relevante no sistema financeiro brasileiro — de forma silenciosa, mas consistente.
Parte desse crescimento se explica por um fator que vai além dos produtos oferecidos ou das taxas praticadas. Ele está na arquitetura do modelo em si: em como o valor é gerado, e principalmente, para onde ele vai.
Diferente das instituições tradicionais, as cooperativas não distribuem resultado para acionistas externos. O excedente retorna ao próprio ecossistema — para os cooperados que fazem o sistema funcionar. Isso cria uma lógica de precificação diferente, um relacionamento de prazo mais longo e, no centro de tudo, um objetivo de negócio orientado ao crédito como ferramenta, não como fim.
E os dados confirmam isso.
Analisamos a composição de receita das 5 principais confederações cooperativistas do Brasil em 2024 — Sicoob, Sicredi, Cresol, Unicred e Ailos. Em todas elas, o padrão se repete com consistência notável.
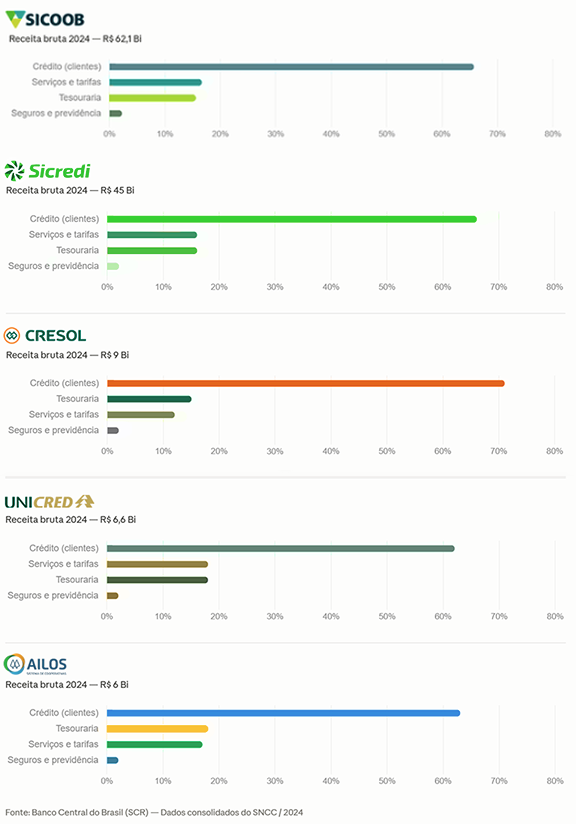
Entre 62% e 71% da receita de cada sistema vem de crédito a clientes. Tarifas e serviços — fonte relevante de receita nos bancos tradicionais — respondem por no máximo 18% em qualquer um dos sistemas analisados.
Esse dado revela que o modelo cooperativista está estruturalmente orientado a fazer o crédito funcionar bem, não a compensar margens através de cobranças acessórias. A receita cresce quando o crédito cresce — e o crédito cresce quando o cooperado prospera.
É uma interdependência que muda a forma como o sistema se comporta ao longo do tempo.
O que isso significa para quem opera no mercado de crédito?
Significa que as cooperativas constroem carteiras com uma lógica própria. A relação com o tomador tende a ser mais duradoura, o apetite por risco é calibrado de forma diferente e a inadimplência é tratada como problema sistêmico — não apenas como métrica individual.
Compreender o comportamento de cada modelo financeiro é o que nos permite atuar com precisão onde outros enxergam apenas complexidade.