Olá,
O Banco Central publica, no Panorama do Sistema Nacional de Crédito Cooperativo, a decomposição da margem de crédito das cooperativas. Com data-base de dezembro de 2025, ela está assim: retorno bruto de 20,7%, custo de captação de 10,6%, provisão de 4,5% e margem líquida de 5,6%.
A primeira subtração é a que todo mundo acompanha. A segunda quase não aparece nas apresentações de resultado.
| Retorno bruto | 20,7% |
| Custo de captação | 10,6% |
| Provisão | 4,5% |
| Margem líquida | 5,6% |
Depois de pagar a captação, a operação de crédito entrega 10,1 pontos de margem. Desses, 4,5 são consumidos por provisão. Quarenta e cinco por cento do que a carteira produz não chega ao resultado: fica retido em crédito que não performou.
O que isso significa em reais.
A carteira do cooperativismo financeiro somava R$ 536,3 bilhões em março de 2026. Aplicando o percentual de provisão da decomposição do Banco Central, a ordem de grandeza anual do sistema fica na casa dos R$ 24 bilhões. No mesmo período de referência, as cooperativas singulares apuraram resultado de R$ 21,1 bilhões. O sistema provisiona em ordem de grandeza equivalente ao que apura de resultado.
De onde vem esse patamar.
Os ativos problemáticos do sistema cooperativo fecharam 2025 em 7,8% da carteira, depois de picar em 8,3% em agosto daquele ano. O corte por tipo de tomador mostra onde está concentrado: 7,6% na pessoa física e 8,1% na pessoa jurídica, justamente o segmento em que a cooperativa vem ganhando participação.
O provisionamento das singulares está em 7,4% da carteira, contra 6,4% do restante do sistema financeiro. Um ponto percentual inteiro acima do mercado. O índice de cobertura é de 1,04 e onze cooperativas precisam de capital adicional.
No 16º Concred, em agosto deste ano, o diretor de Fiscalização do Banco Central abriu os números por linha: inadimplência em torno de 10% no crédito rural, 7% no consignado, com tíquete médio de R$ 15 mil, e cerca de 50% no rotativo do cartão. Na mesma ocasião, o Departamento de Supervisão de Cooperativas listou as fragilidades do setor. A primeira delas: originação inadequada, concentração excessiva de carteiras e processos de cobrança insuficientes.
O que isso não é.
Não é um problema de rentabilidade. O sistema encerrou 2025 com retorno sobre o patrimônio de 17,1%, retorno sobre ativos de 2,5%, índice de Basileia em torno de 21,4% e patrimônio líquido de R$ 133 bilhões. Ultrapassou R$ 1,036 trilhão em ativos e responde por 8,0% do crédito do país.
Também não é um problema de crescimento. A carteira cooperativa avançou 13,1% em 2025, contra 8,5% do restante do sistema financeiro. Ritmo 55% maior que o do mercado.
E é aí que está a questão. Uma carteira que cresce acima da média gera safra de inadimplência acima da média, com defasagem de dois a três trimestres. Sob a Resolução CMN 4.966, que substituiu perda incorrida por perda esperada, esse reconhecimento chega mais cedo ao balanço. E chega num momento em que cerca de cem cooperativas já estão sob pressão das novas regras de capital da Resolução Conjunta nº 14, com prazo de enquadramento até 31 de dezembro de 2027.
A inversão que o dado permite.
Provisão não é despesa. É resultado retido em carteira vencida. Cada real efetivamente recuperado não reduz um custo: recompõe margem que já foi produzida e ficou presa no balanço.
É também a alavanca mais rápida disponível para uma diretoria de crédito, porque não depende de originar volume novo, de captar mais barato, de esperar a Selic ceder nem de aprovar aumento de capital em assembleia. Depende de trabalhar o que já está no balanço, sabendo quem tem capacidade de pagamento, quem tem patrimônio localizável, o que vale acordo e o que vale execução.
Se quiser conversar sobre como essa conta se aplica à carteira da sua instituição, estamos à disposição: relacoes@smartcompass.com.br ou pelo formulário de contato.
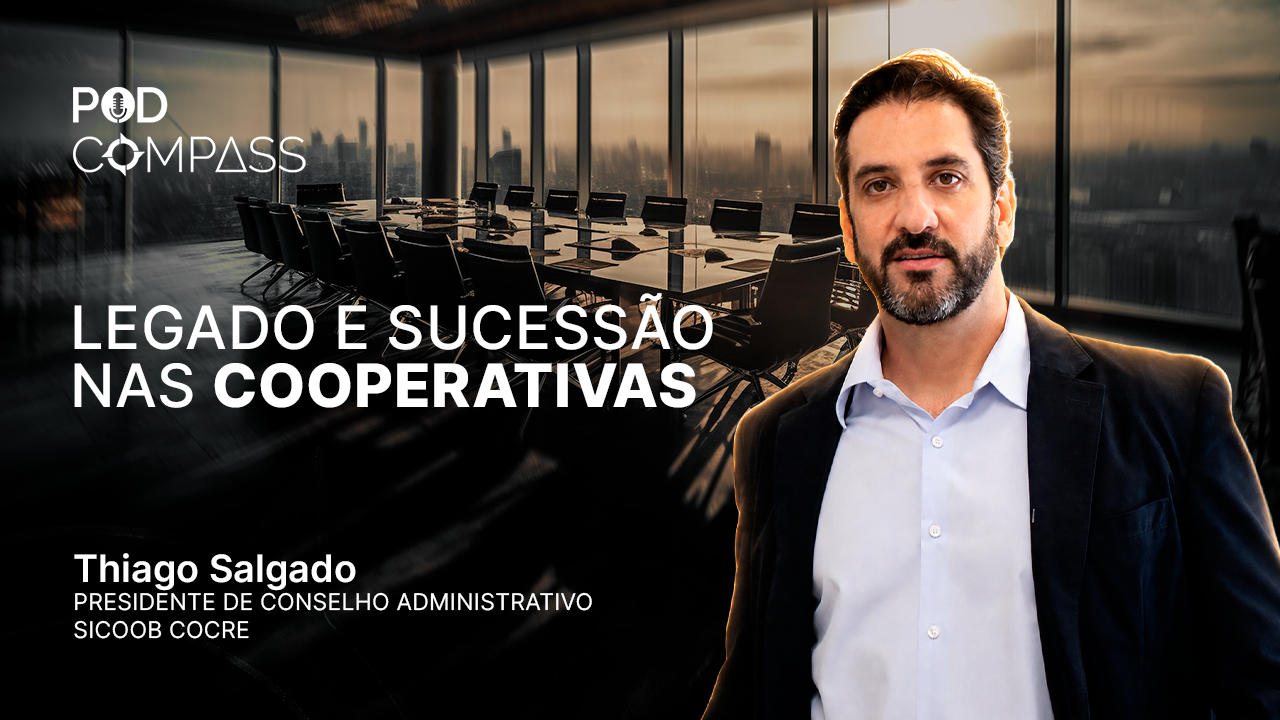
PODCOMPASS · EP. 10
Legado e sucessão nas cooperativas
🎙️ Onde termina a gestão e começa a governança. Com Thiago Salgado, presidente do Conselho de Administração do Sicoob Cocre.
Sobre o episódio
Thiago Salgado é presidente do Conselho de Administração do Sicoob Cocre. Engenheiro agrônomo pela ESALQ/USP, liderou a implementação da governança na empresa da família e foi CEO da Sanavita. É conselheiro certificado pelo IBGC, integra os conselhos da Cooperativa Veiling Holambra e da PKO Vidros e é professor nos MBAs da ESALQ/USP e da Inova Business School.
Apresentado por Johnny Tang, CCO da Smart Compass, e Vitor Cornélio, Gerente de Contas da Smart Compass.
Sucessão é o assunto que toda empresa familiar e toda cooperativa sabe que vai enfrentar, e quase nenhuma discute antes de precisar. Thiago Salgado passou pelos dois lados: implementou governança na empresa da família e hoje preside o conselho de uma cooperativa de crédito que nasceu da incorporação de três cooperativas.
📌 No episódio
- Dois mundos, duas réguas: o que muda na forma de enxergar decisão e resultado na empresa de mercado, na empresa familiar e na cooperativa de crédito.
- Vender ou passar o bastão: o que uma sucessão ensina sobre preparar a próxima geração — e se a nova gestão leva o legado adiante ou constrói outra história.
- Onde termina a gestão e começa a governança? A fronteira saudável entre as duas e como compor um conselho com diversidade, independência e coesão de mandato.
- O momento do Sicoob Cocre: história, resultados atuais e os desafios que a cooperativa enxerga para os próximos anos.
- Resolução 4.966 e Resolução Conjunta 14: a adequação ao provisionamento desde 2025 e a nova regra de capital mínimo, com prazo até 31/12/2027.
- Consolidação e tecnologia: um sistema único de cooperativa de crédito é possível, o que faz uma incorporação dar certo e como o conselho incentiva IA sem perder o controle do risco.
🔥 No Pinga Fogo
Incorporar x ser incorporado · Presidente de singular x presidente de central · Sucessão profissional x sucessão familiar · Crescimento orgânico no longo prazo x crescimento acelerado com incorporações · Aumentar o time x investir em tecnologia
Fontes. Banco Central do Brasil, Panorama do Sistema Nacional de Crédito Cooperativo, data-base dezembro de 2025 — decomposição da margem, ativos problemáticos, provisionamento, índice de cobertura, rentabilidade e Basileia. Carteira de R$ 536,3 bilhões: BI.COOP e IF.data, data-base março de 2026. Declarações do Banco Central: 16º Concred, Goiânia, agosto de 2026.
Nota de método. A estimativa de R$ 24 bilhões em provisão anual é cálculo próprio, obtido aplicando o percentual de provisão da decomposição do Banco Central à carteira de março de 2026. As duas bases têm datas-base distintas; o número indica ordem de grandeza, não valor apurado.