Olá,
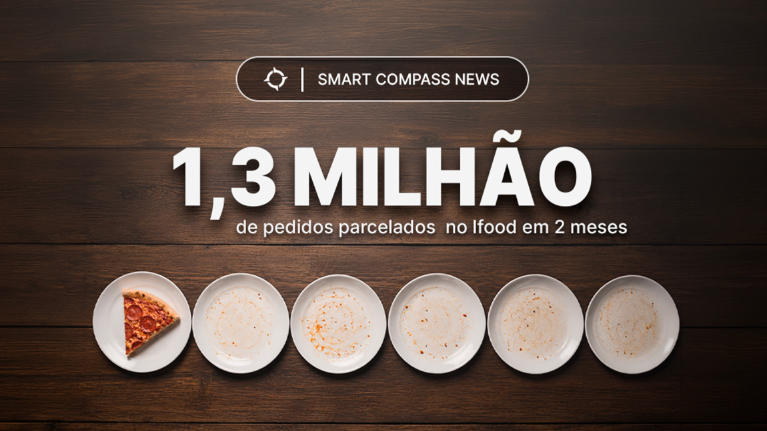
Uma notícia recente chamou a atenção: o parcelamento de pedidos com juros no iFood mais que dobrou — de cerca de 500 mil pedidos (setembro a novembro de 2025) para 1,3 milhão em dezembro de 2025 e janeiro de 2026, com juros de 3,53% a 8,36%.
O que ele mostra, na verdade, é algo mais sério: o brasileiro está recorrendo ao crédito para bancar o dia a dia — e isso não é comportamento individual, é sintoma de um cenário econômico.
O que os números do país revelam
O parcelamento da comida não acontece no vácuo. Ele surge no momento de maior pressão sobre o orçamento das famílias em toda a série histórica:
- 81,6% das famílias estavam endividadas em junho de 2026 — recorde, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic/CNC).
- O cartão de crédito é a dívida de 84,6% dessas famílias.
- O comprometimento de renda com dívidas ronda 29% — quase um terço do que se ganha já está destinado a pagar parcelas antes de qualquer despesa.
- Os juros do crédito livre às famílias chegaram a 64% ao ano em junho (Banco Central).
- A inflação em torno de 8,5% corroeu o poder de compra de itens essenciais, como alimentos e combustíveis.
Quando quase um terço da renda já está comprometido e o custo de vida sobe mais rápido que o salário, o crédito deixa de ser conveniência e passa a ser ponte — a forma de chegar ao fim do mês. Não à toa, parte das famílias já recorre ao crédito para cobrir despesas básicas, como alimentação e contas.
Por que a crítica não é ao consumidor
Dividir um pedido de comida em seis vezes com juros não é, para a maioria, uma escolha de consumo — é uma resposta a uma matemática que não fecha. O ponto de atenção não deveria recair sobre quem parcela, e sim sobre o ambiente que torna o parcelamento necessário: juros entre os mais altos do mundo, renda estagnada e inflação pressionando o essencial.
O caso do iFood é apenas o retrato mais visível de um movimento amplo. Plataformas de consumo se transformam em fintechs e oferecem crédito no clique — o iFood Pago, por exemplo, já responde por 25% da receita da empresa. A oferta de crédito nunca foi tão fácil. E, no atual cenário de renda, a facilidade de tomar encontra uma população cada vez mais sem alternativa para recusar.
O que fica
O verdadeiro debate não é sobre pizza parcelada. É sobre um país onde financiar o presente virou condição para chegar ao futuro — e onde a conta do custo de vida está sendo empurrada, mês a mês, para a fatura do cartão.
Enquanto os juros seguirem altos e a renda apertada, o crédito continuará ocupando o espaço que deveria ser da renda. E entender esse movimento é essencial para quem acompanha — e atua — no mercado financeiro brasileiro.